
4. November 2026
Fresenius setzt weiter auf Skalierung der Wachstumsvektoren und liefert starkes drittes Quartal - Ausblick für das Kern-Ergebnis je Aktie verbessert
Im 3. Quartal 2026 hat Fresenius an die strukturellen Verbesserungen aus der Transformation im Rahmen von #FutureFresenius angeknüpft. Das Unternehmen erzielte ein solides organisches Umsatzwachstum sowie eine zweistellige Steigerungsrate beim Kern-Ergebnis je Aktie und verbesserte gleichzeitig die Kapitalrendite. Die Wachstumsvektoren konnten ihren Anteil am Umsatz und Ergebnis weiter ausbauen, während sich das Krankenhausgeschäft erneut als resilient erwies. Auf Basis des gestärkten Kerngeschäfts und der erweiterten strategischen Flexibilität hat Fresenius nun damit begonnen, das Biopharma-Geschäft durch gezielte Investitionen weiter zu skalieren.
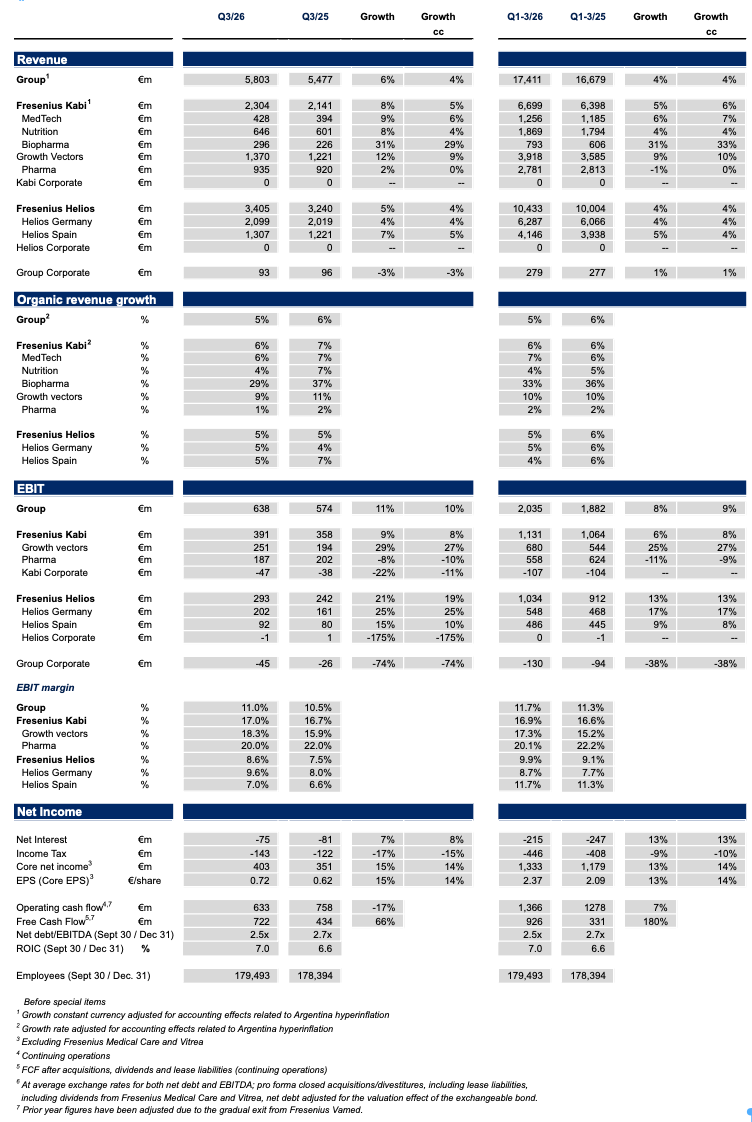
- Konzernumsatz1 von 5.803 Mio € bei einem organischen Wachstum von 5 %1,2, getragen von Fresenius Kabi und Fresenius Helios.
- Konzern-EBIT1 von 638 Mio € mit einem währungsbereinigten Wachstum von 10 %; Treiber waren die Wachstumsvektoren bei Fresenius Kabi und das hervorragende EBIT-Wachstum von Fresenius Helios trotz der üblichen Saisonalität im Krankenhausgeschäft; Ausweitung der Konzern-EBIT-Marge1 um 50 Basispunkte auf 11,0 %.
- Kern-Ergebnis je Aktie1,3 währungsbereinigt um 14 % auf 0,72 € gestiegen nach starker operativer Entwicklung und einem weiteren Rückgang des Zinsaufwands, was den fortgesetzten Schuldenabbau widerspiegelt.
- Ausblick für das Kern-Ergebnis je Aktie des Konzerns im Gesamtjahr 2026 verbessert: währungsbereinigtes Wachstum jetzt in der oberen Hälfte der Spanne von 10 bis 15% erwartet.
- Indikation für EBIT-Marge erhöht: jetzt über 11,5% erwartet (zuvor ~11,5%)
- ROIC auf 7,0 % verbessert, Aufwärtstrend innerhalb der Ambitionsspanne von 6 bis 8 % fortgesetzt – mit dem höchsten Wert des Jahrzehnts.
- Nettofinanzverschuldung/EBITDA bei 2,5x1,4 trotz des Anstiegs um rund 20 Basispunkte im Zusammenhang mit der mAbxience-Transaktion.
Michael Sen, Vorstandsvorsitzender von Fresenius: „Fresenius hat erneut ein starkes Quartal erzielt. Das unterstreicht die Stärke unseres Geschäfts und die Konsequenz, mit der wir unsere Strategie umsetzen. Der organische Umsatz stieg um 5 %, das EBIT um 10 % und das Konzernergebnis je Aktie um 14 % – jeweils währungsbereinigt. Zugleich haben wir Margen und Renditen weiter verbessert; der ROIC erreichte einen neuen Höchststand. Auf dieser Basis verbessern wir unseren Ausblick für das Kern-Ergebnis je Aktie und heben die Indikation der Konzern EBIT-Marge an. Unsere Strategie zahlt sich aus: Die Wachstumsvektoren von Kabi wuchsen organisch um 9 %, Biopharma sogar um 29 %. Auch Helios steigerte Umsatz und Marge deutlich. Mit disziplinierten Investitionen treiben wir #FutureFresenius gezielt voran. Dazu gehören die Übernahme der verbleibenden 45 % an mAbxience und unsere strategische Vereinbarung mit WuXi Biologics, durch die wir unsere Biosimilars-Pipeline deutlich erweitern und beschleunigen. Fresenius zeigt sich weiterhin resilient bei einer gleichzeitig höheren Ergebnisqualität. Wir haben unser Kerngeschäft und unsere Finanzkraft nachhaltig gestärkt. Damit sind wir gut aufgestellt für die nächste Phase profitablen, innovationsgetriebenen Wachstums und langfristiger Wertschaffung.“
Exklusive Entwicklungsvereinbarung zum Ausbau der Biosimilars-Pipeline geschlossen
Fresenius hat am 2. November 2026 eine exklusive Entwicklungsvereinbarung mit WuXi Biologics bekanntgegeben. Diese bislang größte angekündigte Entwicklungsvereinbarung der Biosimilars-Branche sichert Fresenius exklusiven Zugang zu bis zu 37 potenziellen Biosimilar-Kandidaten mit First-to-Market-Potenzial. Damit kann das Portfolio im kommenden Jahrzehnt von derzeit 29 auf bis zu 66 Moleküle wachsen und damit Originalpräparate mit einem Umsatz von mehr als 370 Mrd € adressieren.
Fresenius behält die volle strategische Flexibilität bei der Auswahl und Entwicklung der Kandidaten, profitiert vollständig von deren Vermarktung und bestimmt die langfristige Produktionsstrategie einschließlich der möglichen Nutzung des eigenen mAbxience-Netzwerks. Das Portfolio umfasst 13 Therapiegebiete und verschiedene biologische Technologien, darunter monoklonale und bispezifische Antikörper, Antikörper-Wirkstoff-Konjugate und Fusionsproteine. Die Vereinbarung schafft die Grundlage für langfristiges Wachstum des Biopharma-Geschäfts über die für 2030 formulierten Ziele hinaus.
Ausblick 20261 verbessert für das Kern-Ergebnis je Aktie3
Fresenius-Konzern5: organisches Umsatzwachstum2 von 4 bis 7 %; währungsbereinigtes Wachstum des Kern-Ergebnis je Aktie3 jetzt in der oberen Hälfte der Spanne von 10 bis 15 % erwartet; EBIT-Marge8 oberhalb von 11,5 % erwartet.
Fresenius Kabi6: organisches Umsatzwachstum2 im mittleren bis hohen einstelligen Prozentbereich; EBIT-Marge1 am oberen Ende der erwarteten Spanne von 16,5 bis 17,0 %.
Fresenius Helios7: organisches Umsatzwachstum im mittleren einstelligen Prozentbereich; EBIT-Marge1 von 10,0 bis 10,5 %.
Annahmen für die Prognose: Der Ausblick berücksichtigt anhaltende Trends eines sich schnell verändernden makroökonomischen und geopolitischen Umfelds, das zu einem höheren Maß an Volatilität und operativer Unsicherheit führt. Der Ausblick berücksichtigt keine möglichen Extremszenarien, die sich aus dem dynamischen geopolitischen und makro-ökonomischen Umfeld ergeben könnten.
Fresenius-Konzern – Geschäftsentwicklung Q3/26
Der Konzernumsatz1 stieg organisch um 5 %1,2 auf 5.803 Mio €.
Das Konzern-EBIT vor Sondereinflüssen belief sich auf 638 Mio €, ein währungsbereinigter Anstieg von 10 %. Das Wachstum wurde sowohl von Fresenius Kabi als auch von Fresenius Helios getragen. Bei Fresenius Kabi zeigten insbesondere die Wachstumsvektoren – Biopharma, MedTech und Nutrition – eine starke Entwicklung. Das EBIT-Wachstum bei Fresenius Helios entwickelte sich deutlich positiv, getragen vom soliden Umsatzwachstum und der anhaltenden Verbesserung der Kostenbasis sowie den Effekten aus dem Zuschlag auf Rechnungen für gesetzlich versicherte Patientinnen und Patienten in Deutschland, der in den sonstigen betrieblichen Erträgen erfasst wurde und dessen Laufzeit Ende Oktober endete. Daneben unterstützen Phasing-Effekte die gute Entwicklung. Die Konzern-EBIT-Marge1 verbesserte sich im Jahresvergleich um 50 Basispunkte auf 11,0 %.
Das Konzernergebnis1,3 (Kern-Ergebnis) stieg währungsbereinigt um 14 % auf 403 Mio €, getragen durch das operative Ergebnis und die deutliche Rückführung der Verschuldung der vergangenen Jahre, die sich positiv auf das Zinsergebnis auswirkte und damit die Ergebnisentwicklung unterstützte.
Das Kern-Ergebnis je Aktie 1,3 stieg währungsbereinigt um 14 % auf 0,72 € und unterstreicht die nachhaltig gestärkte operative Leistungsfähigkeit.
Unternehmensbereiche – Geschäftsentwicklung Q3/26
Fresenius Kabi Q3/26:
Die Wachstumsvektoren steuerten dank ihres innovationsgetriebenen Wachstums mehr als die Hälfte zum Gesamt-EBIT von Fresenius Kabi bei und stärkten damit die Ertragskraft des Unternehmens und das Wachstumsprofil weiter. Das organische Umsatzwachstum lag am oberen Ende des strukturellen Wachstumsbands von 4 bis 7 % und wurde von den Wachstumsvektoren getragen. Die Dynamik bei Biopharma hält an. Die EBIT-Marge1 der Wachstumsvektoren stieg um 240 Basispunkte auf 18,3% und lag damit über der Fresenius-Kabi-Prognose für das Gesamtjahr 2026 von 16,5 bis 17,0 %.
Organisches Umsatzwachstum2 von 6 %, getragen von den Wachstumsvektoren, angeführt von Biopharma; der Umsatz stieg auf 2.304 Mio €.
Wachstumsvektoren mit einem organischen Umsatzanstieg2 von 9 %; Biopharma 29 %, MedTech 6 % und Nutrition 4 %.
- Umsatz Biopharma: 296 Mio €; Haupttreiber waren das Tocilizumab-Biosimilar Tyenne und der weitere Hochlauf der Denosumab-Produkte in den USA.
- Umsatz MedTech: 428 Mio €, Wachstum vor allem durch weitere Installationen der Ivenix-Pumpe in den USA getragen; regional breit gestütztes Wachstum trug zur positiven Umsatzentwicklung von MedTech bei.
- Umsatz Nutrition: 646 Mio €. Das starke Volumenwachstum in Europa überkompensierte temporäre Lieferengpässe und beschaffungsbedingte Einschränkungen in China.
Pharma-Umsatz: 935 Mio €; der organische Umsatz stieg um 1 %2, getragen von starkem Wachstum bei Infusionslösungen in Europa und umfassendem Volumenwachstum in den USA, teilweise belastet durch anhaltenden Preisdruck bei I.V.-Arzneimitteln in den USA.
Das EBIT1 von Fresenius Kabi stieg auf 391 Mio € und währungsbereinigt um 8 %. Das EBIT-Wachstum wurde durch die starke operative Entwicklung getragen, verbunden mit Skaleneffekten und kontinuierlichen Produktivitätssteigerungen. Die Wachstumsvektoren erwirtschafteten mehr als die Hälfte des EBIT von Fresenius Kabi. Ihr zunehmender Ergebnisbeitrag spiegelt die insgesamt verbesserte Profitabilität wider. Die EBIT-Marge1 erhöhte sich auf 17,0 % und zeigt die starke operative Entwicklung sowie die verbesserte Produktivität.
Das EBIT1 der Wachstumsvektoren stieg währungsbereinigt um 27 % auf 251 Mio €, vor allem aufgrund der starken Entwicklung bei Biopharma; die EBIT-Marge1 verbesserte sich um 240 Basispunkte auf 18,3 % und lag damit innerhalb des strukturellen Margenbands von Fresenius Kabi von 17 bis 19 %.
Das EBIT1 von Pharma sank währungsbereinigt um 10 % auf 187 Mio €. Die positive Entwicklung in Europa und die gute Volumenentwicklung in den USA konnten den Preisdruck in den USA nur teilweise kompensieren. Die EBIT-Marge1 lag bei 20,0 %. In den ersten neun Monaten lag die EBIT-Marge1 bei 20,1 % und damit im Rahmen der Erwartungen für das Gesamtjahr 2026.
Fresenius Helios
Q3/26: Fresenius Helios zeigte sich resilient und erzielte ein organisches Umsatzwachstum innerhalb des strukturellen Wachstumsbands sowie ein ausgezeichnetes EBIT-Wachstum - trotz der typischen Saisonalität im dritten Quartal in Spanien. Helios Deutschland verbesserte die EBIT-Marge im Jahresvergleich um 160 Basispunkte auf 9,6 %, auch begünstigt durch den letztmaligen vollen Quartalseffekt des Rechnungszuschlags. Helios Spanien erzielte ein solides Umsatzwachstum und eine den Erwartungen für das dritte Quartal entsprechende EBIT-Marge.
Organisches Umsatzwachstum1 von 5 %, vor allem getragen von positiver Preisentwicklung sowie dem Anstieg durchgeführter Behandlungen und Untersuchungen in Deutschland und Spanien; der Umsatz1 stieg währungsbereinigt um 4 % auf 3.405 Mio €.
- Helios Deutschland mit organischem Umsatzwachstum1 von 5 % auf 2.099 Mio €, getragen von positiver Preisentwicklung und solidem Wachstum der stationären Fallzahlen; gegenläufig wirkten Case-Mix-Effekte bedingt durch die Ausweitung des Anwendungsbereichs von Hybrid-DRGs.
- Helios Spanien mit organischem Umsatzwachstum von 5 % auf 1.307 Mio €, zurückzuführen auf die positive Preisentwicklung und das gute Aktivitätenniveau sowie den Beitrag aus dem Geschäft für betriebliche Gesundheitsvorsorge (ORP). Gegenläufig wirkte das reduzierte Aktivitätsniveau in den kolumbianischen Krankenhäusern.
- Das EBIT1 von Fresenius Helios stieg währungsbereinigt um 19 % und lag bei 293 Mio €. Die Beschleunigung ist zurückzuführen auf die operative Entwicklung, den konsequenten Fokus auf Kostenmanagement sowie positive Effekte des Rechnungszuschlags für gesetzlich versicherte Patientinnen und Patienten in Deutschland, der in den sonstigen betrieblichen Erträgen erfasst wurde und dessen Laufzeit Ende Oktober endete. Daneben unterstützten Phasing-Effekte die gute Entwicklung.
- Die EBIT-Marge1 verbesserte sich um 110 Basispunkte auf 8,6 %.
- Das EBIT1 von Helios Deutschland stieg um 25 % auf 202 Mio €, getragen von der soliden Umsatzentwicklung, dem fortgesetzten Kostenmanagement sowie positiven Effekten aus dem Zuschlag auf Rechnungen für gesetzlich versicherte Patientinnen und Patienten in Deutschland; die EBIT-Marge1 zog um 160 Basispunkte auf 9,6 % an.
- Das EBIT1 von Helios Spanien stieg währungsbereinigt um 10 % auf 92 Mio €; die EBIT-Marge1 verbesserte sich um 40 Basispunkte auf 7,0 % und spiegelt die solide Umsatzentwicklung sowie die anhaltenden Verbesserungen der Kostenbasis wider.
Regulatorisches Umfeld in Deutschland: Der Anstieg der Vergütung für Behandlungen im deutschen Krankenhaussektor für das Jahr 2027 wurde auf 4,85 % festgesetzt und steht damit für weiterhin stabile Rahmenbedingungen bei der Kostenerstattung. Der Wert umfasst die um den gesetzlichen Abschlag bereinigte Grundlohnrate in Höhe von 3,42 %, einen zusätzlichen Tarifeffekt von 0,29 % und einen einmaligen Basiseffekt von 1,14 %.
Im Oktober brachte der Bundestag einen Gesetzentwurf zur Notfallreform auf den Weg, der ab dem 1. Januar 2027 einen Zuschlag für jeden stationären Behandlungsfall in nicht-universitären Krankenhäusern vorsieht. Dadurch sollen zusätzliche Mittel in Höhe von 450 Mio € bereitgestellt werden. Der Gesetzentwurf wird dem Bundesrat noch im Laufe dieses Monats zur abschließenden Zustimmung vorgelegt.
Fußnoten
1 Vor Sondereinflüssen
2 Organische Wachstumsrate bereinigt um Rechnungslegungseffekte im Zusammenhang mit der Hyperinflation in Argentinien
3 Ohne Fresenius Medical Care und Vitrea
4 Netto-Finanzverbindlichkeiten und EBITDA jeweils auf Basis der zu aktuellen Währungsrelationen durchschnittlichen Jahreswechselkurse gerechnet; proforma abgeschlossene Akquisitionen/Desinvestitionen, inklusive Leasingverbindlichkeiten; inklusive Dividenden von Fresenius Medical Care und Vitrea, Netto-Finanzverbindlichkeiten adjustiert um den Bewertungseffekt der Umtauschanleihe
5 2025 Basis: 22.554 Mio € (Umsatz) und 2,87 € (Core Ergebnis je Aktie)
6 2025 Basis: 8.612 Mio € (Umsatz) und 1.413 Mio € (EBIT)
7 2025 Basis: 13.550 Mio € (Umsatz) und 1.328 Mio € (EBIT)
8 Diese Kennzahl (EBIT-Marge) wird ausschließlich nachrichtlich bzw. zu Modellierungszwecken bereitgestellt. Sie ist nicht Bestandteil des offiziellen Ausblicks; 2025 Basis: 2.595 Mio €
Hinweise zur Darstellung der Finanzkennzahlen
- Wenn kein Zeitrahmen angegeben ist, beziehen sich die Informationen auf das 3. Quartal 2026.
- Sofern nicht anders angegeben, beziehen sich die Wachstumsangaben auf den Vergleich mit dem Vorjahresquartal.
- Die Finanzzahlen für das 3. Quartal 2026 und das 3. Quartal 2025 beinhalten Sondereinflüsse. Eine Übersicht der Ergebnisse – vor und nach Sondereinflüssen – finden Sie auf unserer Website.
- Die Wachstumsraten zu konstanten Wechselkursen von Fresenius Kabi sind bereinigt. Die Anpassungen betreffen die Hyperinflation in Argentinien. Entsprechend wurden auch die konstanten Wachstumsraten des Fresenius-Konzerns angepasst.
- Seit dem 1. Quartal 2026 werden die dargestellten Beträge kaufmännisch gerundet. Daraus können sich bei der Addition einzelner Beträge geringfügige Abweichungen zu den angegebenen Summen ergeben.
- Informationen zu den alternativen Leistungskennzahlen sind verfügbar unter www.fresenius.com/de/alternative-leistungskennzahlen.
Diese Mitteilung enthält zukunftsbezogene Aussagen, die gewissen Risiken und Unsicherheiten unterliegen. Die zukünftigen Ergebnisse können erheblich von den zurzeit erwarteten Ergebnissen abweichen, und zwar aufgrund verschiedener Risikofaktoren und Ungewissheiten wie zum Beispiel Veränderungen der Geschäfts-, Wirtschafts- und Wettbewerbssituation, Gesetzesänderungen, Ergebnisse klinischer Studien, Wechselkursschwankungen, Ungewissheiten bezüglich Rechtsstreitigkeiten oder Untersuchungsverfahren, die Verfügbarkeit finanzieller Mittel sowie unvorhergesehene Auswirkungen internationaler Konflikte. Fresenius übernimmt keinerlei Verantwortung, die in dieser Mitteilung enthaltenen zukunftsbezogenen Aussagen zu aktualisieren.
Fresenius SE & Co. KGaA
Sitz der Gesellschaft: Bad Homburg, Deutschland / Handelsregister: Amtsgericht Bad Homburg, HRB 11852
Aufsichtsratsvorsitzender: Wolfgang Kirsch
Persönlich haftende Gesellschafterin: Fresenius Management SE
Sitz der Gesellschaft: Bad Homburg, Deutschland / Handelsregister: Amtsgericht Bad Homburg, HRB 11673
Vorstand: Michael Sen (Vorsitzender), Sara Hennicken, Dr. Marc-Alexander Mahl, Dr. Michael Moser, Dr. Christian Pawlu
Aufsichtsratsvorsitzender: Wolfgang Kirsch